AD Mortgage : une nouvelle option de réduction de taux financée par le prêteur pour booster une offre prêt
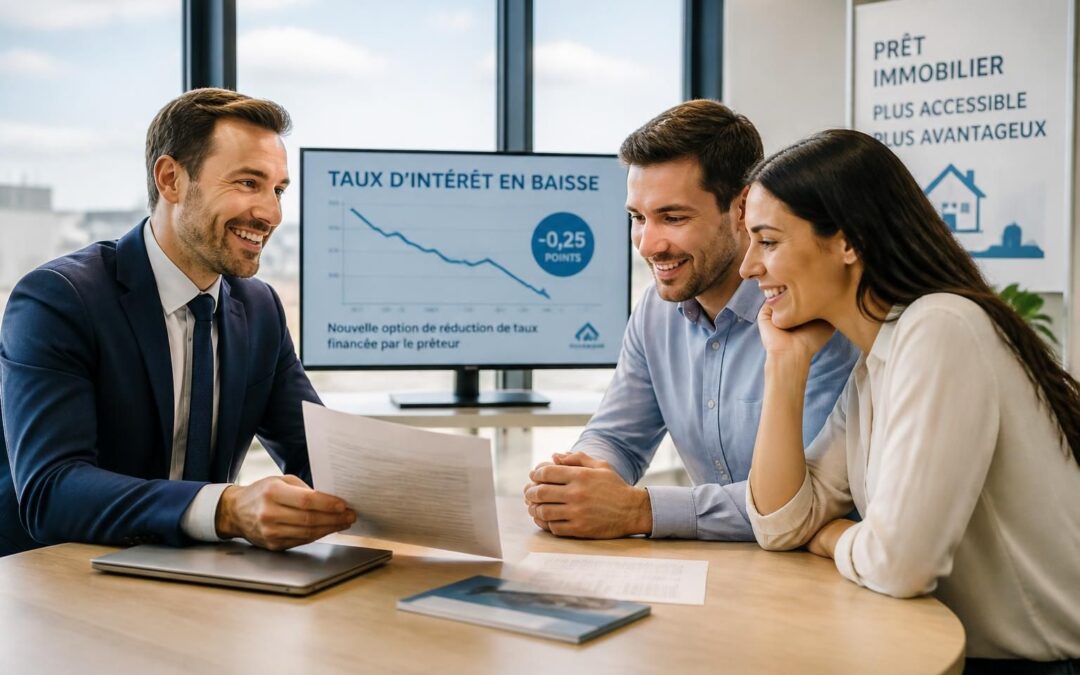
AD Mortgage a dévoilé une solution qui change la donne pour les professionnels du crédit : une option de taux où le coût de la baisse initiale du taux est pris en charge par le prêteur. Le principe est simple et puissant : au lieu de compter sur une contribution du vendeur, du constructeur ou d’un tiers, le prêteur finance directement la réduction des mensualités de départ. Résultat : l’offre prêt devient plus attractive pour l’acheteur et plus compétitive pour le courtier.
Sur le marché, la dynamique est claire ; les acheteurs sont sensibles à la première année de remboursement. Une baisse temporaires des échéances peut faire pencher la balance lors d’une négociation immobilière tendue. AD Mortgage offre cette option via plusieurs canaux : wholesale, non-delegated, Correspondent Plus et delegated pour certaines opérations éligibles. Les programmes couverts comprennent des formules courantes comme le Conventional Fixed (DU-eligible) et d’autres segments prime. Attention : certaines promotions complémentaires ne s’appliquent pas à tous les canaux.
La banque a aussi prolongé une promotion temporaire offrant un supplément de tarification avantageuse de 50 points de base pour les prêts verrouillés avant le 30 septembre 2026. Concrètement, cela veut dire qu’un dossier verrouillé avant cette date peut bénéficier d’un avantage tarifaire automatique. Les partenaires créent le prêt dans le portail dédié et sélectionnent la réduction taux prêt souhaitée sous l’onglet Produits & Tarification — l’application de la promotion se fait ensuite sans intervention supplémentaire si le dossier est éligible.
La nouveauté est utile dans un contexte où l’on parle souvent du marché immobilier comme d’un terrain de concurrence féroce pour les offres d’achat. Les courtiers et agents immobiliers peuvent structurer une proposition de financement qui réduit l’effort initial pour l’acquéreur, sans demander au vendeur de baisser son prix. Cela facilite les transactions sur des biens rénovés ou sur des projets impliquant des améliorations énergétiques, où les acheteurs hésitent parfois à engager des dépenses initiales.
Cette option s’adresse à la fois aux primo-accédants et aux acheteurs de résidences secondaires, ainsi qu’à ceux qui réalisent un crédit immobilier pour refinancer les conditions d’un prêt existant. Les critères d’éligibilité définissent précisément quels programmes, canaux et scénarios sont éligibles ; il faut donc vérifier dossier par dossier. L’outil de simulation dans le portail vise justement à clarifier l’impact réel sur les mensualités et l’APR, ce qui est précieux lors d’une négociation.
Enfin, côté communication, la formule met en avant la capacité d’AD Mortgage à proposer des alternatives de financement créatives, sans alourdir le coût d’acquisition pour le ménage. Pour les professionnels, c’est une corde de plus à leur arc pour transformer une offre en vente ferme. Insight clé : une réduction de taux financée par le prêteur peut faire pencher une offre dans un marché serré si elle est présentée avec des chiffres clairs et un calendrier de verrouillage précis.
Les mécanismes d’une réduction taux prêt financée par le prêteur et l’effet sur le taux d’intérêt
Le mécanisme d’un buydown financé par le prêteur repose sur un transfert de coût : le prêteur paie aujourd’hui pour réduire le taux appliqué au prêt durant une période initiale. Autrement dit, l’échéance mensuelle du début du prêt est abaissée pendant un ou plusieurs mois/années, selon le plan. Cela n’efface pas le taux contractuel sur la durée entière du prêt mais allégera la charge de trésorerie immédiate. Concrètement, pour un prêt sur 30 ans, une réduction d’un point de pourcentage sur la première année peut représenter plusieurs centaines d’euros d’économies mensuelles pour un emprunt moyen.
Un exemple chiffré aide à comprendre l’impact : sur un capital de 300 000 euros, une baisse de 1 point sur un taux nominal de 3,5 % pendant la première année se traduit par une diminution notable des mensualités temporaires. L’APR (taux annuel effectif global) peut, lui, rester proche du taux initial si la réduction ne s’applique que temporairement, mais la perception de l’abordabilité change radicalement pour l’acheteur. Les courtiers utilisent souvent ces effets pour rassurer un acquéreur inquiet par les premières échéances.
Du côté du prêteur, financer une réduction de taux implique une charge financière immédiate mais stratégique : attirer davantage de volumes d’affaires et gagner des parts de marché. Les banques évaluent la rentabilité à moyen terme et la qualité de crédit des emprunteurs. AD Mortgage a encadré l’offre via plusieurs programmes afin de maîtriser l’exposition : les offres sont disponibles sur des produits spécifiques et certaines promotions, comme le supplément de 50 points de base, ne s’appliquent pas partout (notamment pas sur le canal delegated et pas sur Apex Prime).
Pour un conseiller en crédit, il est essentiel d’anticiper l’effet de la réduction sur le scoring du dossier. Si la mensualité initiale baisse, le taux d’effort paraîtra meilleur et l’emprunteur gagne en marge de sécurité. Cela peut aider lors d’un examen de solvabilité ou lors d’une compétition d’offres. Cependant, il faut expliquer clairement la durée de la réduction et son impact sur l’APR, pour éviter toute surprise.
Voici une interrogation fréquente : une réduction financée par le prêteur modifie-t-elle l’accessibilité au crédit ? Oui, potentiellement. En offrant une baisse des mensualités de départ, certains emprunteurs deviennent immédiatement éligibles à une acquisition qu’ils auraient refusée autrement. Les professionnels doivent néanmoins veiller aux conditions : procédures de verrouillage, date limite pour profiter des promotions (le fameux 30 septembre 2026 pour l’offre actuelle) et clauses d’éligibilité. La communication claire auprès de l’acheteur est cruciale pour maintenir la confiance.
En résumé, la mécanique d’un buydown financé par le prêteur est un levier puissant pour améliorer l’abordabilité initiale. Son efficacité dépend du calcul des économies à court terme, de la transparence sur l’APR et de la capacité du professionnel à l’intégrer dans une stratégie de vente. Insight clé : comprendre la durée exacte de la réduction et son incidence sur l’APR permet d’utiliser l’option de taux comme un vrai argument commercial.
Structurer une offre prêt gagnante : lignes directrices pour les partenaires et exemples concrets
Pour transformer la nouvelle option d’AD Mortgage en avantage commercial, il faut une stratégie coordonnée entre agent immobilier, courtier et bénéficiaire. Prenons le cas de Marc, couple trentenaire, qui vise une maison avec rénovation énergétique à prévoir. Leur offre peine face à une concurrence avec promesse d’enchères. Le courtier propose une réduction de taux financée par le prêteur, diminuant la mensualité initiale et rendant l’offre plus séduisante sans demander au vendeur de lâcher sur le prix. Le résultat : acceptation de l’offre avec engagement rapide — un gagnant pour toutes les parties.
Autre situation : une résidence secondaire convoité par un investisseur. L’acheteur hésite à cause du coût initial élevé des travaux domotiques. Proposer une réduction des mensualités pendant les 12 premiers mois aide à lisser le budget travaux versus remboursement et facilite la décision d’achat. L’option de l’financement prêteur fonctionne particulièrement bien lorsque le bien nécessite des améliorations valorisantes, comme l’intégration d’un système de gestion de l’énergie domestique.
Pour les partenaires, la mise en place pratique se déroule via le portail AIM Partner Portal d’AD Mortgage. Le dossier est saisi, la réduction taux prêt sélectionnée, puis verrouillé pour garantir le tarif. La promotion de 50 points de base est appliquée automatiquement aux verrous éligibles mais pas à tous les canaux : une vérification préalable est nécessaire avant de bâtir une offre. Une communication fluide entre le courtier et l’agent immobilier est indispensable pour expliciter l’impact sur les mensualités et rassurer le vendeur sur la solidité du financement.
Intégrer des solutions domotiques dans l’argumentaire renforce la proposition de valeur. Installer un thermostat intelligent, des capteurs de présence, et une gestion chauffages optimisée peut réduire les charges courantes. Présenter au vendeur et à l’emprunteur une projection de coût total de possession, incluant économies d’énergie, permet de contextualiser la réduction de taux comme un catalyseur pour acheter maintenant et investir dans l’efficacité ensuite.
Par ailleurs, il est conseillé d’anticiper les objections : préciser la durée du buydown, détailler l’économie mensuelle en euros et présenter l’effet sur l’APR. Un exemple chiffré, avec simulation avant/après, aide à convaincre le comité de crédit et le vendeur. Les partenaires qui maîtrisent ces éléments remportent souvent les dossiers les plus disputés. Insight clé : combiner une option de taux financée par le prêteur et un plan d’améliorations domotiques rend l’offre plus crédible et mieux acceptée par les acheteurs prudents.
Domotique et crédit immobilier : comment les solutions connectées influencent l’éligibilité et les économies
Les technologies domestiques ne servent pas seulement le confort : elles influencent aussi l’économie du foyer et par extension la capacité de remboursement d’un emprunt. Installer un thermostat connecté, optimiser la ventilation, ou automatiser l’éclairage peut réduire la consommation électrique et de chauffage de façon mesurable. Des études du marché montrent que les maisons intelligentes affichent des coûts d’exploitation plus bas, ce qui peut améliorer la solvabilité réelle d’un ménage sur le long terme.
Concrètement, une stratégie combinant une réduction de taux initiale et des améliorations domotiques permet de scinder le financement : le buydown abaisse la charge immédiate, tandis que les économies d’énergie libèrent du budget à moyen terme. Pour un foyer qui investit 10 000 à 15 000 euros en travaux domotiques ciblés, le retour peut se faire en quelques années via des factures réduites — un argument fort lors d’un dossier de financement. Les prêteurs commencent à intégrer ces paramètres dans des modèles de risque avancés ; la tendance devrait s’accélérer à mesure que les données terrain se densifient.
La relation avec le marché est également à considérer : aux États-Unis et en Europe, la montée en puissance des maisons connectées stimule une offre de produits financiers adaptés. Un lien utile pour comprendre ces dynamiques est l’analyse du marché de l’automatisation domestique, qui détaille les segments de produits et les économies potentielles. Les professionnels du crédit doivent être capables d’évaluer les gains énergétiques attendus et de les traduire en impact sur le reste à vivre.
Illustration pratique : une famille installe une régulation de chauffage intelligente et des détecteurs d’occupation pour zoner les pièces. Les factures de chauffage baissent de façon mesurable, permettant d’affecter l’économie aux remboursements ou à l’épargne. Cette amélioration du budget courant peut rendre un dossier admissible à un meilleur produit. Pour l’emprunteur, cela signifie un mélange gagnant : un prêt immobilier plus accessible dès le départ avec la réduction de taux, et des charges allégées sur la durée grâce à la domotique.
En synthèse, les technologies connectées soutiennent l’abordabilité réelle des logements et peuvent, à terme, être prises en compte dans les critères d’octroi. Les acteurs avertis qui relient financement et performance énergétique créent une proposition différenciante. Insight clé : la conjonction d’une option de taux et d’améliorations domotiques peut transformer un projet fragile en acquisition viable et durable.
Cas pratiques : achat, rénovation et renégociation avec une réduction de taux financée par le prêteur
Plusieurs scénarios illustrent l’usage stratégique de cette option : achat sur un marché tendu, rénovation avec travaux domotiques, et renégociation pour alléger une dette existante. Chacun demande des approches distinctes, et les professionnels doivent adapter les simulations en conséquence.
Scénario achat : un couple vise un pavillon nécessitant isolation et modernisation. Le courtier place une réduction de taux sur la première année pour rendre la mensualité attractrice. Simultanément, le plan de travaux domotiques est présenté au vendeur comme gage d’amélioration de la valeur. Résultat : signature rapide, démarrage des travaux et amortissement progressif grâce aux économies d’énergie. L’option a permis de gagner la surenchère sans diminuer le prix demandé.
Scénario rénovation : un propriétaire souhaite refinancer pour financer une pompe à chaleur et un système de gestion d’énergie. AD Mortgage permet des transactions de type rate-and-term refinance avec l’option de buydown sur la nouvelle période. La baisse initiale des mensualités facilite l’intégration des dépenses de rénovation au plan de financement, en évitant un effort de trésorerie trop lourd dès le départ.
Scénario renégociation : face à une hausse des taux sur le marché, certains emprunteurs cherchent à renégocier. L’option de taux d’AD Mortgage s’adresse aussi aux refinancements visant la stabilité : proposer un buydown temporaire aide l’emprunteur à absorber la transition vers un nouveau calendrier de remboursement, surtout lorsqu’il combine des gains issus d’une meilleure performance énergétique.
Sur le plan opérationnel, l’activation d’une réduction pour un dossier passe par la sélection dans l’AIM Partner Portal et par le verrouillage du prêt pour bénéficier des conditions actuelles. Il est crucial de respecter les délais pour profiter de la promotion accrue à 50 points de base valable jusqu’au 30 septembre 2026 sur les produits éligibles. Les partenaires doivent vérifier les exclusions, comme l’absence de cette promotion sur certains canaux délégués et sur l’Apex Prime.
Enfin, une remarque sur le contexte financier plus large : les variations des taux directeurs et de l’inflation influent sur l’accessibilité des crédits. Les professionnels qui combinent solutions de financement innovantes et amélioration de la performance énergétique (pour en savoir plus sur les tendances du marché américain des maisons intelligentes, consulter cette étude) seront mieux armés pour proposer des offres pertinentes.
Insight final : planifier le financement et les améliorations ensemble — réduction de taux financée par le prêteur plus domotique — maximise l’abordabilité et la valeur du bien, tout en offrant aux partenaires un levier commercial décisif.
Installateur domotique passionné de 30 ans, je me spécialise dans la création de solutions intelligentes pour faciliter votre quotidien. Mon expérience me permet de vous accompagner dans vos projets de modernisation de votre habitat.